Hỏi: “Xin chào Thịnh Fino. Hai vợ chồng tôi đang tính mua căn nhà khoảng 3 tỷ đồng, dự kiến vay ngân hàng 2 tỷ trong 30 năm. Vợ tôi đi làm hưởng lương khoảng 14 triệu đồng/tháng, còn tôi kinh doanh sửa xe máy, thu nhập khoảng 15 triệu đồng/tháng. Chúng tôi chưa có con. Nếu lãi suất vay là 13%/năm thì mỗi tháng phải trả bao nhiêu? Với thu nhập của hai vợ chồng như vậy Vay mua nhà 2 tỷ mỗi tháng trả bao nhiêu tiền và đủ trả khoản vay không?
Đáp: Nếu vay 2 tỷ trong 30 năm, lãi suất 13%/năm và trả gốc đều hằng tháng, lãi tính trên dư nợ còn lại, kỳ đầu hai vợ chồng cần trả khoảng 27,22 triệu đồng.
Tổng thu nhập hiện tại là 29 triệu đồng. Sau khi trả ngân hàng, chỉ còn khoảng 1,78 triệu đồng để sinh hoạt. Như vậy, dù thời gian vay kéo dài tới 30 năm, khoản vay này vẫn quá căng so với nguồn thu bạn đưa ra.Tuy nhiên ngân hàng sẽ xem xét theo như thế này
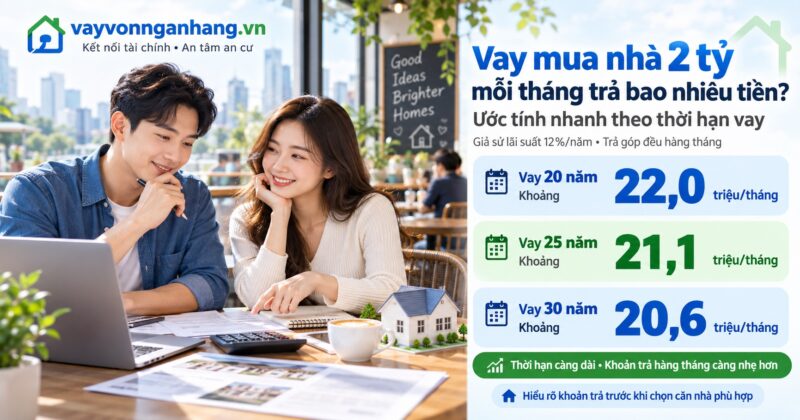
Vay mua nhà 2 tỷ mỗi tháng trả bao nhiêu tiền ở lãi suất 13%?
- Với khoản vay 2 tỷ trong 30 năm, thời gian trả nợ là 360 tháng. Nếu chia đều tiền gốc cho từng tháng, bạn sẽ trả:
- Tiền gốc mỗi tháng = 2 tỷ ÷ 360 = khoảng 5,56 triệu đồng.
- Tiền lãi tháng đầu, tạm tính theo lãi suất năm chia cho 12 tháng:
- Tiền lãi tháng đầu = 2 tỷ × 13% ÷ 12 = khoảng 21,67 triệu đồng.
- Cộng hai khoản:
- Gốc và lãi kỳ đầu = 5,56 triệu + 21,67 triệu = khoảng 27,22 triệu đồng.
Đây là số tiền của kỳ đầu, không phải khoản trả cố định trong suốt 30 năm. Khi bạn trả bớt gốc, dư nợ giảm và tiền lãi kỳ sau cũng giảm, nếu lãi suất giữ nguyên. Cách tính gốc đều, lãi trên dư nợ giảm dần sẽ được mình tư vấn kỹ hơn khi bạn liên hệ mình
Trong bài này, 13%/năm là mức lãi suất bạn cung cấp cho tình huống, không phải khẳng định mọi ngân hàng đều áp dụng mức này. Phép tính dùng lãi suất tháng bằng 13%/12; số tiền trên lịch trả nợ thực tế có thể chênh lệch do số ngày tính lãi và điều khoản hợp đồng.
Vay mua nhà 2 tỷ mỗi tháng trả bao nhiêu tiền sau 1 thời gian
Nếu lãi suất luôn là 13%/năm và bạn trả gốc đều, lịch trả nợ tại một số thời điểm sẽ như sau:
| Kỳ trả nợ | Tiền gốc | Tiền lãi | Tổng phải trả |
|---|---|---|---|
| Tháng 1 | 5,56 triệu | 21,67 triệu | 27,22 triệu |
| Tháng 13 | 5,56 triệu | 20,94 triệu | 26,50 triệu |
| Tháng 61 | 5,56 triệu | 18,06 triệu | 23,61 triệu |
| Tháng 121 | 5,56 triệu | 14,44 triệu | 20 triệu |
Sau một năm trả nợ, khoản phải trả mỗi tháng mới giảm khoảng 722.000 đồng. Đến đầu năm thứ sáu, bạn vẫn cần trả khoảng 23,61 triệu đồng/tháng.
Vì thế, không nên nghĩ rằng chỉ cần cố vài tháng đầu rồi tiền trả sẽ giảm nhanh. Với khoản vay lớn và thời hạn dài, phần gốc trả mỗi tháng tương đối nhỏ nên dư nợ giảm chậm. Bạn có thể thu ngắn thời gian vay để trả gốc nhanh hơn nhưng bù lại số tiền thàng tháng sẽ nhiều hơn.
Nếu ngân hàng tính gốc và lãi trả đều thì sao?
Một phương thức khác là trả theo niên kim: tổng tiền gốc và lãi mỗi kỳ bằng nhau trong điều kiện lãi suất giữ nguyên. Những kỳ đầu, phần lãi chiếm tỷ trọng lớn; về sau, phần gốc tăng lên.
- Với 2 tỷ đồng, thời hạn 360 tháng và lãi suất tháng bằng 13%/12, khoản trả theo cách này khoảng 22,12 triệu đồng/tháng.
- Con số 22,12 triệu thấp hơn 27,22 triệu ở kỳ đầu của cách trả gốc đều. Nhưng so với thu nhập 29 triệu, hai vợ chồng vẫn chỉ còn khoảng 6,88 triệu đồng sau khi trả ngân hàng.
- Ngoài ra, nếu lãi suất được điều chỉnh, số tiền trả theo niên kim cũng có thể được tính lại theo hợp đồng. Đừng hiểu “trả đều” là chắc chắn giữ nguyên một con số trong cả 30 năm.
Thu nhập 29 triệu có gánh được khoản vay 2 tỷ không?
- Trong tình huống này, điều đáng lo là phần tiền còn lại sau trả nợ quá ít, đặc biệt với cách trả gốc đều. 29 triệu − 27,22 triệu = khoảng 1,78 triệu đồng/tháng.
- Hai vợ chồng chưa có con vẫn cần tiền ăn uống, điện nước, đi lại, y tế và những chi phí khác. Chỉ riêng phép trừ này đã cho thấy phương án trả gốc đều chưa cân đối được bằng nguồn thu hiện tại.
- Với cách trả niên kim, phần còn lại cao hơn nhưng bạn cần xem ngân sách thực tế. Nếu dự định sinh con trong những năm tới, cần tính cả chi phí tăng thêm và khả năng một người tạm giảm thu nhập. Khoản vay 30 năm phải phù hợp với những thay đổi đó, không chỉ với chi tiêu lúc hai vợ chồng đang cùng làm việc đầy đủ.
- Cũng cần làm rõ 15 triệu từ cửa hàng sửa xe là thu nhập sau chi phí hay doanh thu. Trong phép tính trên, chúng ta đang hiểu đó là phần còn lại sau tiền phụ tùng, mặt bằng, điện nước, nhân công và các chi phí kinh doanh.
- Nếu thực tế chưa trừ đủ, tổng thu nhập 29 triệu đang bị tính cao hơn số tiền gia đình có thể sử dụng. Bạn cũng nên giữ riêng phần vốn cần để cửa hàng hoạt động, tránh lấy cả tiền nhập phụ tùng đem trả nợ nhà.
- Ngân hàng sẽ đánh giá chứng từ và khả năng trả nợ theo hồ sơ. Còn xét riêng dòng tiền bạn đưa, chưa nên chốt khoản vay 2 tỷ ở lãi suất 13%/năm và thực tế ngân hàng cũng sẽ không cho bạn vay 2 tỷ nếu thu nhập 2 bạn như vậy mà không có nguồn nào khác.
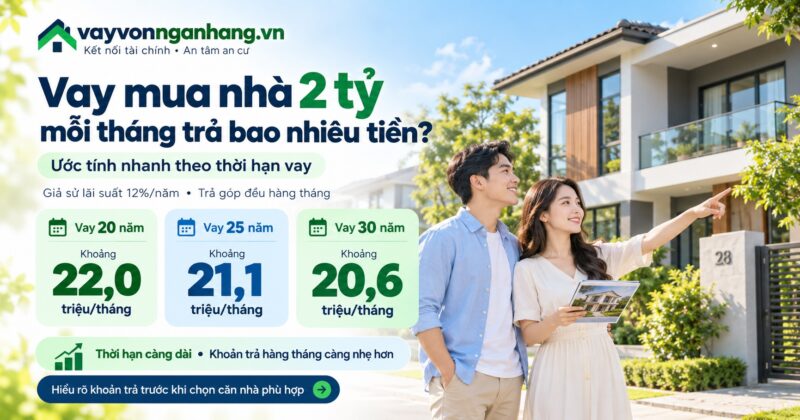
Vì sao vay tới 30 năm mà vẫn phải trả nhiều?
- Nguyên nhân nằm ở tiền lãi. Với dư nợ ban đầu 2 tỷ và lãi suất 13%/năm, riêng lãi tháng đầu đã khoảng 21,67 triệu đồng, chưa tính trả gốc.
- Kéo dài thời hạn giúp giảm phần gốc phải trả mỗi tháng, nhưng không làm giảm lãi tính trên cùng một dư nợ ban đầu. ( nhưng đối với 1 số ngân hàng thời gian vay 30 năm đã là max)
- Chẳng hạn, với cách trả gốc đều:
- Vay 20 năm: gốc mỗi tháng khoảng 8,33 triệu, tổng kỳ đầu khoảng 30 triệu đồng.
- Vay 30 năm: gốc mỗi tháng khoảng 5,56 triệu, tổng kỳ đầu khoảng 27,22 triệu đồng.
- Kéo dài thêm 10 năm giúp giảm khoảng 2,78 triệu ở kỳ đầu. Mức giảm này vẫn chưa đủ để khoản vay phù hợp với thu nhập hiện tại.
- Nếu được ân hạn gốc và tạm thời chỉ trả lãi, tiền lãi theo giả định trên vẫn khoảng 21,67 triệu đồng/tháng. Sau thời gian ân hạn, nghĩa vụ trả gốc sẽ đến theo lịch hợp đồng. Vì vậy, cần xem cả giai đoạn sau, tránh chỉ nhìn số tiền phải trả lúc mới vay.
Muốn mua căn nhà 3 tỷ thì nên điều chỉnh thế nào?
Trước hết, hai vợ chồng cần xác định mỗi tháng thực sự có thể dành bao nhiêu để trả ngân hàng, sau khi giữ lại tiền sinh hoạt, vốn kinh doanh và dự phòng.
Để có mốc so sánh, vẫn dùng 30 năm, lãi suất 13%/năm và trả gốc đều:
| Khoản vay | Tổng gốc và lãi kỳ đầu |
|---|---|
| 1 tỷ đồng | Khoảng 13,61 triệu đồng |
| 1,2 tỷ đồng | Khoảng 16,33 triệu đồng |
| 1,5 tỷ đồng | Khoảng 20,42 triệu đồng |
| 2 tỷ đồng | Khoảng 27,22 triệu đồng |
Với bản tạm tính trên thì 2 vợ chồng nên giảm khoản vay xuống 1,5 tỷ là an toàn ( mượn thêm người thân, bạn bè 500 triệu là hợp lý ).
Vay mua nhà 2 tỷ mỗi tháng trả bao nhiêu tiền?
- Vay 2 tỷ trong 30 năm ở mức lãi suất 13%/năm, bạn cần trả khoảng 27,22 triệu đồng kỳ đầu nếu trả gốc đều, hoặc khoảng 22,12 triệu đồng/tháng theo niên kim, với giả định lãi suất giữ nguyên.
- Với tổng thu nhập 29 triệu của hai vợ chồng, khoản vay này tạo áp lực lớn. Việc chưa có con giúp chi tiêu hiện tại nhẹ hơn, nhưng không đủ để bỏ qua khoảng thiếu hụt hoặc khoản dự phòng quá mỏng.
- Trước khi đặt cọc căn nhà 3 tỷ, hãy chốt lại chi phí sinh hoạt, thu nhập ròng từ cửa hàng và vốn tự có. Sau đó, yêu cầu ngân hàng lập lịch trả nợ đúng phương thức dự kiến để xem lại toàn bộ phương án.
Thịnh Fino hỗ trợ bạn kiểm tra sơ bộ dòng tiền và chuẩn bị hồ sơ dựa trên thu nhập, vốn tự có, các nghĩa vụ nợ và căn nhà định mua. Hạn mức và điều kiện cho vay cuối cùng do ngân hàng trực tiếp thẩm định. Hãy gọi cho tôi để được hỗ trợ 1 cách tốt nhất