Hỏi: “Xin chào Thịnh Fino. Hai vợ chồng tôi đang cùng kinh doanh một quán ăn, hiện có khoảng 500 triệu đồng trong tay. Nếu mua nhà, chúng tôi có thể vay mượn thêm người thân khoảng 500 triệu nữa. Tôi thấy ngân hàng thường cho vay khoảng 70–80% giá trị nhà, tùy khu vực. Vậy vay mua nhà cần vốn tự có bao nhiêu phần trăm? Với số tiền hiện có và tiền mượn thêm, hai vợ chồng nên mua căn nhà giá bao nhiêu là hợp lý?”
Đáp: Nếu ngân hàng cho vay 70–80%, phần tiền bạn cần tham gia vào giá mua thường được tính sơ bộ là 20–30%. Tuy nhiên, phép tính này chỉ đúng khi giá trị làm căn cứ cho vay tương ứng với giá mua và hồ sơ đáp ứng đủ điều kiện.
Riêng trường hợp của bạn, cần tách rõ 500 triệu đang có và 500 triệu dự định mượn người thân. Nếu mượn được đủ, hai vợ chồng có thể huy động 1 tỷ đồng để thanh toán. Nhưng trong đó có một nửa vẫn là tiền phải trả lại.
Vì vậy, chúng ta cần tính cả khoản vay ngân hàng và khoản mượn gia đình trước khi quyết định giá căn nhà.
Vay mua nhà cần vốn tự có bao nhiêu phần trăm?
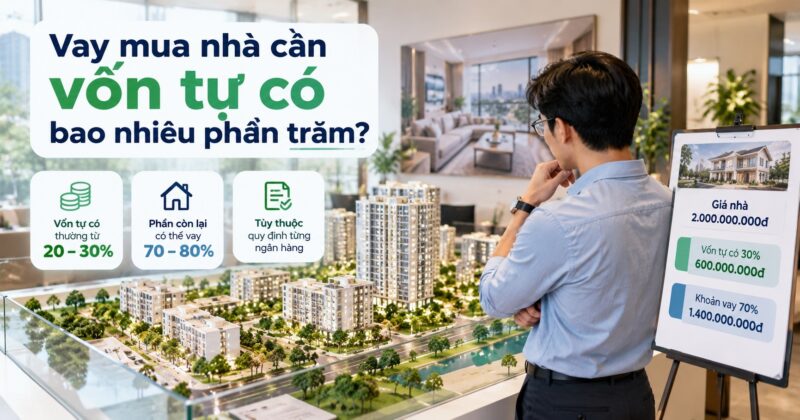
Mức cho vay 70–80% là con số có thể gặp khi tìm hiểu sản phẩm vay mua nhà. ACB có hướng dẫn đề cập khoảng này; một số sản phẩm của Techcombank cũng công bố mức vay đến 80% giá trị tài sản bảo đảm, kèm điều kiện áp dụng.
Nếu căn nhà giá 2 tỷ đồng được ngân hàng chấp nhận làm căn cứ tính vay đúng 2 tỷ:
- Cho vay 70% tương ứng khoản vay 1,4 tỷ, bạn cần tham gia 600 triệu.
- Cho vay 80% tương ứng khoản vay 1,6 tỷ, bạn cần tham gia 400 triệu.
Nhưng đây chưa xét các điều kiện khác đi kèm nên câu trả lời cho “vay mua nhà cần vốn tự có bao nhiêu phần trăm ?” không chỉ dừng ở 20–30% mà còn phải tính khoản dự phòng các trường hợp ngoài mong muốn
Ngân hàng cho vay 80% thì chỉ cần chuẩn bị 20%?
- Chưa chắc. Cần biết ngân hàng tính tỷ lệ đó trên giá trị nào.
- LTV là tỷ lệ khoản vay trên giá trị tài sản bảo đảm được ngân hàng chấp nhận. Giá người bán đưa ra và giá trị ngân hàng thẩm định có thể khác nhau. Chính sách đối với địa bàn, loại nhà và đặc điểm tài sản cũng cần được kiểm tra với ngân hàng nhận hồ sơ.
- Chẳng hạn, bạn mua căn nhà 2 tỷ đồng, nhưng ngân hàng định giá tài sản 1,8 tỷ đồng. Nếu áp dụng LTV 80%, giới hạn khoản vay theo tài sản là:
- 1,8 tỷ × 80% = 1,44 tỷ đồng.
- Phần tiền cần bù vào giá mua là:
- 2 tỷ − 1,44 tỷ = 560 triệu đồng.
- Lúc này, bạn cần tham gia 28% giá mua, thay vì 20% như tính ban đầu.
Vì vây Vay mua nhà cần vốn tự có bao nhiêu phần trăm ? tùy thuộc vào ngân hàng định giá tài sản bạn mua như thế nào
Có 500 triệu, mượn thêm 500 triệu có được tính là 1 tỷ vốn tự có không?
- Về tiền có thể huy động, bạn có thể có 1 tỷ nếu người thân đồng ý cho mượn và tiền sẵn sàng đúng lúc thanh toán.
- Nhưng khi lập kế hoạch tài chính gia đình, 500 triệu mượn thêm vẫn phải được ghi nhận là một khoản nợ, nhiều trường hợp mượn tiền người thân không trả thì khi phát sinh tranh chấp thì căn nhà này cũng sẽ bị liên đới
- Ví dụ, mua căn nhà 2 tỷ bằng 500 triệu của mình, 500 triệu mượn người thân và 1 tỷ vay ngân hàng thì tổng tiền vay là 1,5 tỷ đồng.
- Khoản ngân hàng chỉ bằng 50% giá mua, nhưng tổng nợ của gia đình bằng 75% giá mua. Nếu chỉ nhìn khoản vay ngân hàng, bạn sẽ đánh giá thấp nghĩa vụ phải trả.
- Tiền mượn người thân có thể thuận lợi hơn về lãi suất hoặc thời gian. Tuy nhiên, hai vợ chồng cần thống nhất trước ba việc: có trả lãi không, khi nào phải trả gốc và trả dần hay trả một lần.
- Nếu người thân cho mượn không lãi nhưng muốn nhận lại 500 triệu sau 5 năm, bình quân bạn cần tích lũy khoảng 8,33 triệu đồng mỗi tháng để chuẩn bị hoàn trả, chưa tính sinh lời của tiền tích lũy.
Với số tiền này, mua nhà bao nhiêu là hợp lý?
Bạn chưa cho biết lợi nhuận quán ăn và chi tiêu gia đình, nên chưa thể chốt một mức giá nhà phù hợp. Tuy vậy, có thể so sánh trước một vài phương án dưới đây
| Giá căn nhà | Tiền của hai vợ chồng | Mượn người thân | Vay ngân hàng | Tổng nợ |
|---|---|---|---|---|
| 1,5 tỷ | 500 triệu | 500 triệu | 500 triệu | 1 tỷ |
| 2 tỷ | 500 triệu | 500 triệu | 1 tỷ | 1,5 tỷ |
| 2,5 tỷ | 500 triệu | 500 triệu | 1,5 tỷ | 2 tỷ |
Bảng tính này chưa tính các khoản khác như: sửa nhà, làm giấy tờ, các vấn đề phát sinh khác.
Bạn có thể lấy nhà khoảng 1,5 tỷ làm phương án đầu tiên để tính thử, rồi so với phương án 2 tỷ. Đây là điểm bắt đầu lập ngân sách, chưa phải kết luận nhà 1,5 tỷ chắc chắn vừa sức.
Nếu khoản vay ngân hàng 500 triệu cộng nghĩa vụ trả người thân đã khiến quán phải dùng gần hết lợi nhuận mỗi tháng, hai vợ chồng cần giảm mức mua hoặc tích lũy thêm. Nếu vẫn còn dư đều sau mọi chi phí và dự phòng, mới có cơ sở xem phương án cao hơn.
Hai vợ chồng cùng kinh doanh quán ăn cần giữ lại khoản nào?
Với người kinh doanh, số dư tiền mặt chưa chắc là toàn bộ tiền có thể đem mua nhà.
- Trong 500 triệu đang có, bạn cần xác định có bao nhiêu là tiết kiệm riêng, bao nhiêu dành cho nguyên liệu, tiền thuê mặt bằng, lương nhân viên hoặc các khoản sắp thanh toán. Nếu rút cả vốn đang phục vụ quán để mua nhà, bạn có thể phải vay thêm để tiếp tục kinh doanh.
- Giả sử sau khi rà soát, hai vợ chồng quyết định giữ lại 150 triệu cho vốn hoạt động và dự phòng. Đây chỉ là con số minh họa; mức thực tế phải theo nhu cầu của quán.
- Khi đó, số tiền có thể đưa vào mua nhà, kể cả 500 triệu mượn người thân, còn:
- 500 triệu − 150 triệu + 500 triệu = 850 triệu đồng.
- Mua nhà 1,5 tỷ sẽ cần vay ngân hàng ít nhất 650 triệu; mua nhà 2 tỷ sẽ cần ít nhất 1,15 tỷ, chưa cộng chi phí khác.
Hai vợ chồng cũng đang cùng phụ thuộc vào một quán ăn. Nếu quán giảm khách hoặc phải tạm nghỉ, thu nhập của cả hai có thể cùng bị ảnh hưởng. Vì vậy, phần tiền giữ lại cần được tính từ hoạt động thực tế, không nên xem là khoản có thể bỏ qua để mua căn nhà đắt hơn.
Vay mua nhà cần vốn tự có bao nhiêu phần trăm – khi nào thì phù hợp với mỗi người
Tỷ lệ vốn tự có càng cao thì khoản cần vay thường càng thấp, nhưng một tỷ lệ riêng lẻ không đủ để đánh giá phương án.
Có người tham gia 30% giá nhà và vẫn trả nợ thoải mái nhờ thu nhập tốt. Có người huy động được 50% nhưng phần lớn là tiền mượn ngắn hạn, nên áp lực hoàn trả vẫn lớn.
Với hai vợ chồng kinh doanh quán ăn, nên tính theo trình tự sau:
- Xác định lợi nhuận còn lại sau đầy đủ chi phí của quán.
- Trừ chi tiêu gia đình và các nghĩa vụ nợ đang có.
- Dành khoản để trả hoặc tích lũy trả tiền mượn người thân.
- Giữ phần dự phòng phù hợp rồi mới xác định tiền có thể trả ngân hàng.
Sau đó, nhờ ngân hàng tính khoản vay tương ứng theo lãi suất, thời hạn và phương thức trả nợ cụ thể. Lấy khoản vay đó cộng với tiền thực sự dành được cho mua nhà sẽ ra ngân sách sát hơn.
Bạn cũng nên kiểm tra dòng tiền những tháng ít khách, thay vì lấy tháng bán tốt nhất làm chuẩn. Khoản trả nợ đến hạn đều, còn lợi nhuận quán có thể thay đổi theo tháng.
Vay mua nhà cần vốn tự có bao nhiêu phần trăm?
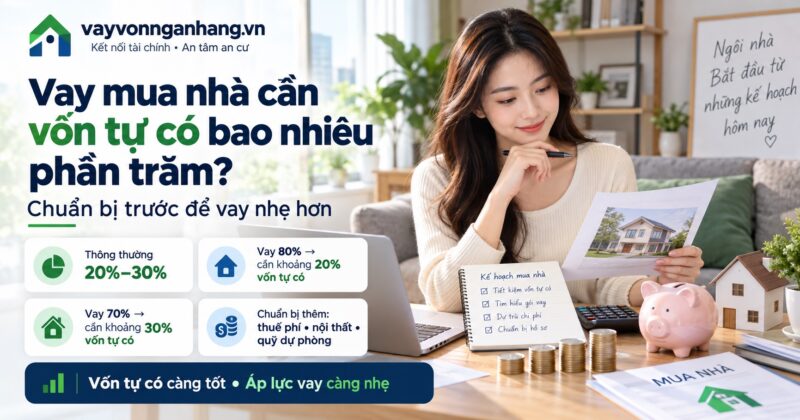
Nếu ngân hàng cho vay 70–80% và giá trị làm căn cứ cho vay bằng giá mua, phần tham gia vào giá nhà thường tương ứng 20–30%. Thực tế, số tiền cần chuẩn bị có thể cao hơn do chênh lệch định giá, khả năng trả nợ và các chi phí ngoài giá mua.
Với trường hợp của bạn, hãy tính 500 triệu tiền đang có và 500 triệu mượn người thân thành hai khoản riêng. Có thể bắt đầu so sánh phương án nhà 1,5 tỷ và 2 tỷ, nhưng cần biết lợi nhuận quán, chi tiêu gia đình và lịch trả người thân trước khi chốt khi mua.
Ngoài câu hỏi: Vay mua nhà cần vốn tự có bao nhiêu phần trăm Thịnh Fino có thể hỗ trợ kiểm tra sơ bộ phương án khi bạn cung cấp thêm các thông tin này cùng khoản tiền cần giữ lại cho quán. Mục tiêu là tìm căn nhà có thể thanh toán và duy trì trả nợ bằng dòng tiền thực tế của hai vợ chồng.