Hỏi: Hai đứa em chuẩn bị cưới, chưa có con, đang kinh doanh tự do. Tổng thu nhập khoảng 20 triệu đồng/tháng nhưng khó chứng minh vì không có bảng lương như người đi làm công ty. Tụi em có 500 triệu đồng, đang xem một căn nhà ở khu vực Củ Chi, TP.HCM, giá 2,5 tỷ đồng và dự định vay ngân hàng 2 tỷ đồng.
Tụi em nghe nói có thể thế chấp chính căn nhà mua và thanh toán bằng hình thức giải ngân phong tỏa ba bên. Hiện chưa giải ngân, chủ nhà cũng chưa hiểu cách làm nên còn ngần ngại. Tụi em phải chuẩn bị và trao đổi thế nào để giao dịch thực hiện được?
Đáp: Hai bạn cần làm rõ khoản vay có thể được chấp thuận, số tiền mình phải tự thanh toán và tiến độ ngân hàng áp dụng. Sau đó mới thống nhất với chủ nhà về việc nhận tiền, công chứng và bàn giao. Giải ngân phong tỏa ba bên có thể giúp phối hợp việc thanh toán với thủ tục tài sản, nhưng người mua vẫn phải đáp ứng điều kiện vay và thực hiện những phần việc của mình. Điều dễ gây vướng nhất là hứa một lịch thanh toán với chủ nhà khi chưa biết ngân hàng yêu cầu gì.
Xác định khoản vay giải ngân phong toả trước khi hứa thanh toán với chủ nhà
- Nhà 2,5 tỷ đồng, có 500 triệu đồng, còn thiếu 2 tỷ đồng là phép tính ban đầu của hai bạn.
- Nếu phương án áp dụng tỷ lệ cho vay 80% giá trị định giá, phải tính trên giá ngân hàng định giá, không mặc nhiên lấy 80% giá mua bán.
- Căn nhà bán 2,5 tỷ đồng nhưng được ngân hàng định giá 2,2 tỷ đồng. Nếu khoản vay được duyệt đúng 80% giá trị này thì số tiền vay là 1,76 tỷ đồng. Hai bạn cần 740 triệu đồng để trả đủ giá nhà, tức thiếu thêm 240 triệu đồng so với 500 triệu đang có, chưa tính các chi phí phát sinh nhé/
- Nguồn thu nhập 20 triệu đồng/tháng cũng cần được xem lại: đó là doanh thu hay tiền còn lại sau chi phí kinh doanh? Sau chi tiêu sinh hoạt, hai bạn còn bao nhiêu để trả nợ? Ngân hàng chấp nhận những chứng từ nào để xác minh nguồn thu đó?
- Vì hai bạn chưa kết hôn, cũng cần hỏi rõ ai đứng tên vay, ai đứng tên mua nhà và thu nhập của mỗi người được xem xét thế nào. Không tự mặc định thu nhập cả hai sẽ được cộng đầy đủ vào hồ sơ.
Những câu hỏi này nên giải quyết sớm để biết ngân sách thực tế. Phần vốn có thể đọc thêm trong bài vốn tự có khi vay mua nhà. Sau đây là cách người mua chuẩn bị giao dịch nếu hồ sơ có phương án vay phù hợp.
Tiền Giải ngân phong tỏa ba bên sẽ cho ai
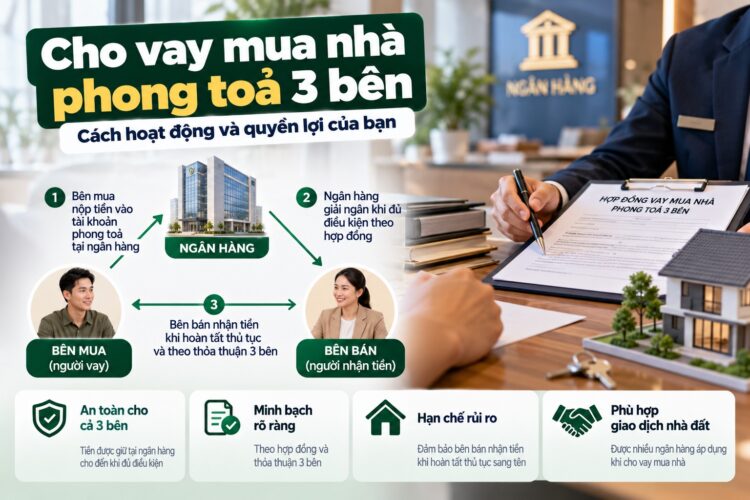
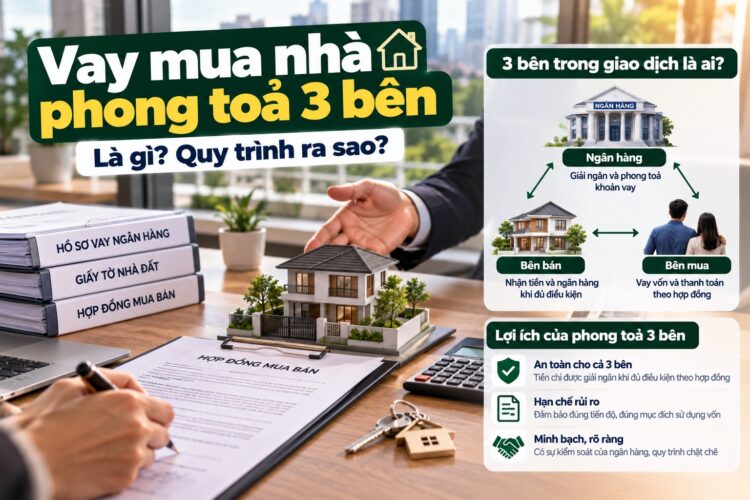
Ba bên gồm người mua, người bán và ngân hàng cho người mua vay. Trong phương án đang nói đến, khoản vay được ngân hàng chuyển vào tài khoản người bán và bị phong tỏa theo thỏa thuận, chờ hoàn thành điều kiện giải tỏa.
Đối với người mua, cần nhớ ba mốc khác nhau:
- Được chấp thuận khoản vay: có quyết định cho vay với những điều kiện cụ thể;
- Được giải ngân phong tỏa: tiền vay đã chuyển vào tài khoản bên bán nhưng bị phong toả lại
- Được mở phong tỏa: bên bán sử dụng được tiền sau khi đáp ứng điều kiện áp dụng và ngân hàng thực hiện giải tỏa. ( thông thường cập nhật sang tên sổ người mua và ký thế chấp lại với ngân hàng )
Khi trao đổi với chủ nhà, phải nói đúng mốc đang đạt được. Được tư vấn sơ bộ không nên nói thành “đã duyệt”; được duyệt cũng không nên nói thành “ngân hàng đã trả tiền”.
Quay lại với trường hợp của bạn, giả sử chỉ để minh họa dòng tiền rằng ngân hàng thực sự duyệt đủ 2 tỷ đồng và các điều kiện được đáp ứng. Hai bạn thanh toán 500 triệu đồng vốn tự có theo tiến độ đã thống nhất; ngân hàng chuyển 2 tỷ đồng vào tài khoản chủ nhà và phong tỏa theo phương án được chấp thuận.
Ví dụ đó không phải kết luận hồ sơ thu nhập 20 triệu đồng vay được 2 tỷ đồng. Nếu chỉ được duyệt 1,76 tỷ đồng, người mua phải bố trí đủ 740 triệu đồng ngoài khoản vay để thanh toán giá nhà.
Nói chuyện với chủ nhà trước khi chốt tiền cọc
Trong trường hợp của bạn nên báo rõ bạn vay ngân hàng để mua nhà và phương án là giải ngân phong toả
- Nếu chủ nhà cần dùng ngay toàn bộ tiền tại lúc công chứng, còn ngân hàng yêu cầu chờ hoàn thiện thủ tục mới mở phong tỏa, hai bên phải giải quyết khác biệt đó trước khi chốt giao dịch. Người mua không nên tự hứa ngân hàng sẽ bỏ phong tỏa hoặc xử lý nhanh hơn quy trình đã xác nhận.
- Hai bạn có thể trao đổi theo hướng: Bên em dự định vay ngân hàng để thanh toán một phần tiền nhà. Em sẽ nhờ ngân hàng giải thích trực tiếp phương án chuyển tiền và điều kiện mở phong tỏa. Mình cùng kiểm tra xem tiến độ đó có phù hợp với anh chị rồi mới thống nhất lịch thanh toán.”
- Không cần tự giải thích mọi điều khoản nghiệp vụ. Việc người mua cần làm là kết nối chủ nhà với đúng đầu mối ngân hàng, cung cấp thông tin trung thực và xác nhận những điều mình có trách nhiệm thực hiện.
- Trước khi đặt cọc, hãy hỏi ngân hàng hồ sơ cần gì để tiếp tục thẩm định. Nếu cần giấy tờ mua bán, hai bạn phải hiểu rõ yêu cầu rồi mới bàn nội dung đặt cọc với chủ nhà. Tư vấn sơ bộ vẫn chưa phải phê duyệt cuối cùng.
- Có 500 triệu đồng không đồng nghĩa phải giao hết 500 triệu đồng làm cọc. Chỉ cần đặt cọc 1 phần số tiền đó khi 2 bên thống nhất tiến độ thanh toán và lúc nào đi công chứng mới đưa đủ đối ứng
- Cũng cần bàn trước cách xử lý nếu ngân hàng duyệt thấp hơn dự tính, không chấp thuận hoặc hồ sơ kéo dài. Có được gia hạn không, cần đáp ứng điều kiện gì, tiền đã giao xử lý thế nào? Đừng tự hiểu rằng không vay được thì đương nhiên được hoàn cọc.
Chuẩn bị hồ sơ và lịch thanh toán trước ngày công chứng
Khi đã thống nhất được phương thức thanh toán, người mua cần làm cho hồ sơ vay và giao dịch mua bán khớp với nhau. Một bên hẹn trả đủ tiền vào ngày công chứng, bên kia lại yêu cầu thêm thủ tục sau công chứng mới giải ngân thì sẽ phát sinh khoảng chờ chưa được thống nhất.
Làm rõ các điều kiện còn thiếu
- Trước khi chốt ngày ký, nên đề nghị ngân hàng xác nhận số tiền được chấp thuận và những điều kiện giải ngân chưa hoàn thành. Người mua cần biết phần việc nào của mình, phần nào cần chủ nhà phối hợp và phần nào do ngân hàng xử lý.
- Nếu phương án yêu cầu hợp đồng chuyển nhượng công chứng trước khi giải ngân phong tỏa, hãy hỏi cụ thể sau công chứng phải nộp tài liệu nào, ai tiếp nhận và thời gian xử lý dự kiến ra sao.
- Không nên hẹn chủ nhà dựa trên lời kể “người quen làm một ngày là xong”. Lịch của giao dịch này phải dựa vào hồ sơ thực tế và xác nhận của các bên liên quan.
Chuẩn bị phần vốn tự có và chứng từ thanh toán
- Người mua cần có đủ phần tiền tự thanh toán theo phương án được duyệt. Nếu kết quả định giá làm phát sinh chênh lệch, phải giải quyết nguồn bù trước khi tiếp tục cam kết tiến độ.
- Đồng thời hỏi ngân hàng cần chứng từ nào để ghi nhận phần vốn tự có đã tham gia. Mỗi lần thanh toán nên thể hiện rõ số tiền, nội dung và khoản đó được tính vào nghĩa vụ nào trong giao dịch.
- Tiền dự trù cho chi phí chuyển nhượng theo trách nhiệm đã thỏa thuận, chuyển nhà hoặc dự phòng sinh hoạt cũng cần được tính riêng. Đừng dùng một khoản tiền cho nhiều mục đích trên giấy rồi đến lúc phải chi mới phát hiện thiếu.
Thống nhất người làm thủ tục và ngày nhận nhà
- Người mua cần biết ai nhận, giữ và bàn giao giấy tờ gốc; ai nộp hồ sơ sang tên; ai phối hợp hoàn thiện thế chấp; liên hệ ai khi cần bổ sung. Việc này nên được ghi nhận rõ trong hồ sơ hoặc hướng dẫn thực hiện của các bên.
- Nếu căn nhà đang thế chấp, phải trao đổi thêm phương án xử lý khoản nợ cũ, giải chấp và chuyển giao hồ sơ. Không tự dùng quy trình của căn nhà không có nợ cũ để sắp xếp giao dịch.
- Ngày nhận nhà cũng cần thỏa thuận riêng. Không mặc định ngày công chứng, ngày giải ngân, ngày mở giải ngân phong tỏa và ngày được dọn vào ở đều trùng nhau.
- Nếu đang thuê nhà, hai bạn nên chốt mốc bàn giao trước khi báo trả chỗ ở cũ.
Sau giải ngân phong tỏa, người mua còn phải làm gì?
- Khi khoản vay đã giải ngân phong toả, người mua chưa thể coi mọi việc đã xong. Những điều kiện giải tỏa còn lại cần được hoàn thành theo phương án đã ký.
- Nên giữ một danh sách ngắn những việc còn lại: đang chờ kết quả nào, ai thực hiện, có cần bổ sung gì và khi nào cập nhật tiếp. Như vậy, lúc chủ nhà hỏi tiến độ, hai bạn có thể trả lời đúng tình trạng.
- Cần tính cả thời gian giải quyết hồ sơ của cơ quan liên quan lẫn thời gian ngân hàng kiểm tra để giải tỏa. Khi chưa đủ căn cứ, hãy thông báo thời gian dự kiến cùng điều kiện đi kèm, thay vì hứa chắc một ngày nhận tiền.
- Một việc quan trọng khác là kiểm tra nghĩa vụ trả nợ của chính mình. Khoản tiền còn phong tỏa không có nghĩa người mua chắc chắn chưa phải trả lãi. Hãy đối chiếu ngày nhận nợ, cách tính lãi và lịch thanh toán kỳ đầu trong hợp đồng, chứng từ khoản vay.
- Nếu thời gian hoàn thiện hồ sơ kéo dài, hai bạn vẫn phải theo dõi lịch trả nợ áp dụng, không tự chờ đến ngày chủ nhà sử dụng được tiền mới chuẩn bị thanh toán cho ngân hàng.
Hồ sơ giải ngân phong tỏa ba bên thường chậm
Giải ngân phong toả ba bên thường tốn thời gian tầm 2 tuần đến 1 tháng thì người mua mới dc nhận tiền ( vì cập nhật sang tên sổ cho người mua rồi đăng ký thế chấp mới mở phong toả). Người mua cũng phải liên hệ ngân hàng để biết tình trạng
- Chưa giải ngân: liên hệ ngân hàng để biết điều kiện nào còn thiếu, ai phải bổ sung và thời gian dự kiến.
- Đã giải ngân nhưng chưa mở phong tỏa: đối chiếu điều kiện giải tỏa với tình trạng thực tế. Hồ sơ sang tên chưa có kết quả, đang bổ sung tài liệu hay ngân hàng chưa nhận đủ chứng từ là những tình trạng khác nhau, cần liên hệ đúng người phụ trách.
- Có nguy cơ không tiếp tục giao dịch: cần trao đổi với cả ngân hàng và chủ nhà về phương án xử lý.
- Nếu cần gia hạn, hãy trao đổi và ghi nhận rõ với các bên liên quan. Không coi việc chủ nhà chưa phản hồi là đã đồng ý chờ thêm.
- Cũng đừng tự mặc định hết thời gian dự kiến thì tiền được mở phong tỏa, tự hoàn trả hoặc hợp đồng tự hủy. Cách xử lý phải dựa vào nội dung đã ký và quy định áp dụng. Khi có bất đồng, cần làm rõ trước khi ký thêm giấy xác nhận hoặc thỏa thuận mới.
- Với người mua, chuẩn bị cách xử lý chậm trễ ngay từ đầu giúp mình biết phải liên hệ ai và làm gì. Đến lúc có vướng mắc mới đọc điều khoản sẽ khó chủ động về thời gian và tiền bạc.
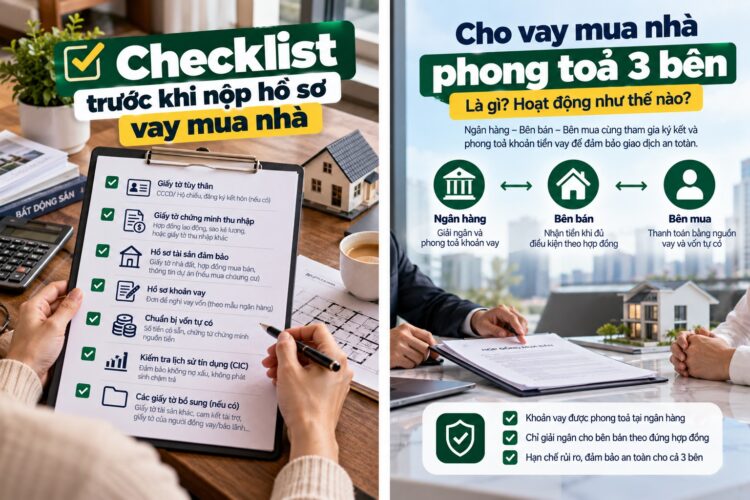
Khi đã có cơ sở vay, người mua cần hiểu rõ cách giải ngân phong tỏa ba bên, trao đổi sớm với chủ nhà và phối hợp hoàn thiện thủ tục. Hãy phân biệt được duyệt vay, đã chuyển tiền và đã mở phong tỏa để đưa ra cam kết đúng ở từng giai đoạn.
Một giao dịch thuận lợi bắt đầu từ việc người mua biết rõ trách nhiệm của mình: chuẩn bị đủ tiền, cung cấp đúng hồ sơ, theo dõi tiến độ và không hứa thay ngân hàng.
Nếu đang chuẩn bị mua nhà theo phương thức này, bạn có thể trao đổi với Thịnh Fino về giá nhà, vốn đang có, nguồn thu nhập và lịch thanh toán chủ nhà yêu cầu để chuẩn bị những vấn đề cần làm rõ với ngân hàng trước khi đặt cọc.