Hỏi: “Xin chào vayvonnganhang.vn. Tôi năm nay 36 tuổi, đang kinh doanh một cửa hàng trà nhỏ. Sau khi trừ chi phí, thu nhập bình quân khoảng 25 triệu đồng/tháng và dòng tiền kinh doanh tương đối đều. Hiện tôi còn một khoản vay tín chấp dư nợ khoảng 200 triệu đồng, mỗi tháng trả khoảng 6 triệu. Tôi đang muốn mua một căn nhà giá khoảng 4 tỷ đồng. Tôi có sẵn khoảng 1,5 tỷ và dự định vay ngân hàng 2,5 tỷ. Với thu nhập như vậy thì tôi có vay được 2,5 tỷ không? Nếu không thì vay khoảng bao nhiêu sẽ hợp lý?”
Đây là một hồ sơ rất đáng phân tích, bởi nhìn từ góc độ tài sản thì người mua đã có 1,5 tỷ vốn tự có, tương đương gần 38% giá trị căn nhà. Nhưng dòng tiền trả nợ hàng tháng là thứ quyết định bạn nên vay như thế nào ?
Thu nhập 25 triệu vay mua nhà được bao nhiêu?
Hơn 15 năm làm trong lãnh vực ngân hàng. Có một câu hỏi tôi gặp khá nhiều khi nói chuyện về vay mua nhà: “Thu nhập của tôi khoảng 25 triệu một tháng. Tôi có thể vay ngân hàng bao nhiêu để mua nhà?” Nghe thì có vẻ chỉ cần canh 1 tháng trả bao nhiêu cho không quá thu nhập của mình là được nhưng thực tế không phải như vậy
Hai người cùng thu nhập 25 triệu đồng/tháng nhưng một người không có khoản nợ nào, còn một người đang trả tín chấp, thẻ tín dụng hoặc vay ô tô thì khả năng vay mua nhà có thể khác nhau khá nhiều.
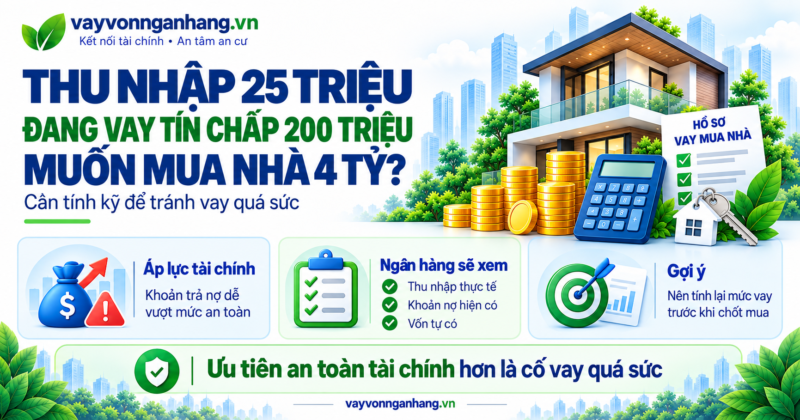
Thu nhập 25 triệu, đang vay tín chấp 200 triệu và muốn mua nhà 4 tỷ
- Hiện tại bạn đang tính mua căn nhà giá 4 tỷ đồng, đã có 1,5 tỷ. Vậy chỉ cần vay 2,5 tỷ đồng là được
- Nếu chỉ nhìn vào số tiền thì bạn nghĩ khác đơn giản nhưng ngân hàng nhìn vào: Thu nhập 25 triệu đồng có đủ để trả khoản vay 2,5 tỷ trong nhiều năm hay không? Nhiều khi thu nhập của bạn không đủ trả khoản vay 2,5 tỷ nha
Nếu vay 2,5 tỷ thì mỗi tháng phải trả khoảng bao nhiêu?
Làm 1 phép tính
- Số tiền vay: 2,5 tỷ đồng
- Thời hạn: 25 năm
- Lãi suất dùng để mô phỏng dài hạn: 10%/năm
- Phương pháp minh họa: trả khoản tiền tương đối đều hàng tháng
- Khoản phải trả hàng tháng bao gồm: gốc: 8,3 triệu/tháng , lãi : 20t9 , tổng khoản phải trả đến 29,2 triệu( quá khả năng trả nợ )
Lưu ý: 10% chỉ là mức tạm tính để tính sức chịu đựng tài chính, không phải mức lãi suất chào vay của bất kỳ ngân hàng nào. ( một số ngân hàng có chào lãi suất thấp hơn 6-8% trong 1 năm đầu nhưng hết thời gian ưu đãi thì lại tăng lên 12% – 15%/năm)
Trong khi thu nhập của bạn chỉ là:
- 25 triệu đồng/tháng.
- Bạn đang có khoản vay tín chấp phải trả khoảng:
- 6 triệu đồng/tháng.
- Tổng nghĩa vụ nợ sẽ xấp xỉ:
- 29,2 triệu + 6 triệu = 35,2 triệu đồng/tháng.
- Trong khi thu nhập chỉ có 25 triệu.
Rõ ràng bạn không đủ điều kiện vay 2,5 tỷ trong thời gian 25 năm, ngân hàng sẽ không duyệt hoặc yêu cầu bạn vay số tiền thấp hơn cũng như thời gian vay dài hơn ( giảm áp lực trả nợ)
Nếu bạn mới bắt đầu tìm hiểu về vay ngân hàng mua nhà, nên nắm rõ các điều kiện, lãi suất và cách tính trả góp trước khi quyết định số tiền vay. Bạn có thể tham khảo bài viết Vay mua nhà: Điều kiện, lãi suất, hồ sơ và cách tính trả góp để hiểu tổng quan trước khi chuẩn bị hồ sơ.
Vậy thu nhập 25 triệu nên dành bao nhiêu để trả nợ?
Ở đây chúng ta phải chú ý đến 2 việc
Ngân hàng có thể chấp nhận bao nhiêu và bản thân người vay nên chấp nhận bao nhiêu.
- Mỗi ngân hàng có phương pháp đánh giá khả năng trả nợ và chính sách tín dụng riêng nên áp dụng mức cho vay và ngưỡng rủi ro riêng biệt
- Bản thân mỗi người sẽ tự định lượng được khả năng tiêu xài của mình là bao nhiêu ( bao gồm các khoản không lường trước
Giả sử người vay muốn giữ tổng nghĩa vụ trả nợ quanh 80% thu nhập.
Với thu nhập 25 triệu thì tổng nghĩa vụ trả nợ là 25 triệu × 80% = 20 triệu đồng/tháng.
- Nhưng bạn đã phải trả tín chấp: 6 triệu/tháng.
- Phần còn lại dành cho khoản vay mua nhà chỉ còn: 20 triệu – 6 triệu = 14 triệu đồng/tháng.
Vì vậy ngân hàng cũng sẽ tính toán khả năng trả nợ của bạn chỉ tầm 14 tr/ tháng Vaayh Với 14 triệu đồng/tháng thì vay mua nhà được khoảng bao nhiêu? Nếu cùng thời gian vay 24 năm và lãi suất tầm 10% năm thì bạn chỉ vay được khoản vay mua nhà 1,1 tỷ – 1,3 tỷ. Hãy cân nhắc kỹ trước khi đặt cọc mua nhà quá tầm tay.
Điều gì xảy ra nếu trả hết khoản vay tín chấp trước?
Trong trường hợp này, lời khuyên của chúng tôi là bạn tất toán khoản vay tín chấp và không còn khoản nợ 6 triệu mỗi tháng.
Với thu nhập 25 triệu đồng như trên thì bạn sẽ vay được tới 1,8 tỷ mua nhà trong vòng 25 năm. Có thể thấy chỉ riêng việc loại bỏ khoản vay tín chấp 6 triệu/tháng đã thay đổi đáng kể khả năng vay mua nhà.
Vì Vậy cũng là lý do khi chuẩn bị hồ sơ mua nhà, không nên chỉ hỏi:
“Thu nhập của tôi là bao nhiêu?”
Mà cần hỏi thêm:
“Mỗi tháng tôi đang phải trả bao nhiêu khoản nợ khác?”
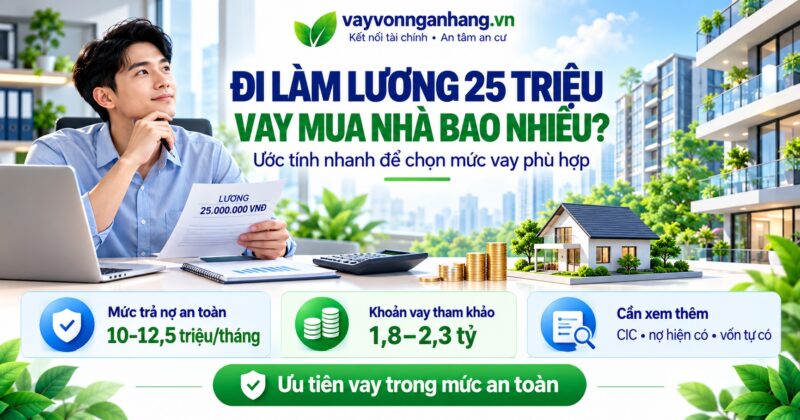
Vậy với trường hợp của bạn, vay bao nhiêu là hợp lý?
Bạn nên tất toán khoản vay mua tín chấp để Không còn nghĩa vụ 6 triệu/tháng. Lúc đó khoản vay mua nhà sẽ được duyệt cao hơn vì dù sao lãi suất vay tín chấp cũng cao hơn rất nhiều so với thế chấp.( Gần như lãi suất tín chấp là 18- 34%/năm trong khi lãi suất vay có tài sản đảm bảo chỉ tầm 8 -12% năm)
Và mới mức thu nhập như bạn thì chỉ nên vay tầm 1,7 tỷ trong vòng 25 năm , lúc đó áp lực trả nợ tầm 20 tr/tháng sẽ giúp bạn đỡ áp lực hơn .
Muốn mua căn nhà 4 tỷ thì A có những phương án nào?
Nhà 4 tỷ nhưng khả năng vay hợp lý chỉ khoảng 1,7 tỷ không có nghĩa là phải bỏ ngay kế hoạch mua nhà, hay chọn 1 trong 4 phương án dưới đây
- Phương án 1: Tăng vốn tự có
- Nếu vay khoảng 1,7 tỷ, người mua cần chuẩn bị khoảng:
- 4 tỷ – 1,7 tỷ = 2,3 tỷ đồng vốn tự có.
- Phương án này an toàn về dòng tiền nhưng cần thêm thời gian tích lũy. hoặc là vay mượn thêm bạn bè, người thân
- Phương án 2: Chọn căn nhà có giá thấp hơn
- Giả sử vốn tự có là 1,5 tỷ và khoản vay hợp lý khoảng 1,7 tỷ.
- Ngân sách mua nhà phù hợp hơn sẽ quanh: 3 tỷ hoặc 3,3 tỷ
- Đây có thể là lựa chọn thực tế hơn so với cố mua căn 4 tỷ.
- Phương án 3: Có thêm người đồng trả nợ
- Người đồng trả nợ ở đây được hiểu là vợ/ chồng hoặc cha/me của bạn, thì ngân hàng sẽ xét thêm thu nhập của người này vào khoảng trả nợ
- Khi tổng thu nhập gia đình tăng, khả năng chịu khoản vay cũng thay đổi.
- Có người đồng trả nợ không phải để vay được càng nhiều càng tốt.
- Mục tiêu vẫn phải là một khoản vay mà cả gia đình có thể kiểm soát trong thời gian dài.
Thu nhập từ kinh doanh 25 triệu có khác thu nhập từ lương không?
Có một điểm rất quan trọng trong câu chuyện của ban 25 triệu đồng này đến từ kinh doanh. Người vay nói mình thu nhập 25 triệu chưa có nghĩa ngân hàng sẽ mặc nhiên sử dụng đúng 25 triệu để tính khả năng trả nợ. Ngân hàng còn phải có cơ sở để đánh giá nguồn thu này.
Ví dụ, dòng tiền kinh doanh có thể được thể hiện qua 1 số cái như: tài khoản, hoá đơn đầu ra đầu vào
Vì vậy, hãy chú ý những ý sau:
- Một cửa hàng doanh thu 150 triệu mỗi tháng không có nghĩa chủ cửa hàng có thu nhập 150 triệu.
- Ngân hàng quan tâm nhiều hơn đến phần thu nhập còn lại sau chi phí và mức độ ổn định của nguồn tiền.
- Bởi vậy trong tình huống này, tôi đang giả định rằng 25 triệu là mức thu nhập ròng tương đối ổn định và có cơ sở chứng minh.
- Nếu ngân hàng chỉ công nhận mức thấp hơn, khả năng vay cũng sẽ thấp hơn.
- Nếu có thêm nguồn thu hợp pháp và chứng minh được, khả năng vay có thể thay đổi theo hướng tích cực.
Xem thêm: Ngân hàng thẩm định thu nhập khi vay mua nhà như thế nào?
Vì sao không thể nói “lương 25 triệu chắc chắn vay được 2.5 tỷ”?
Nhiều khi bạn cứ nghĩ thu nhập 25 triệu là chắc chắn vay được Không có công thức:
Thu nhập 25 triệu = vay được X tỷ.
Bởi hạn mức vay còn phụ thuộc vào:
- Các khoản nợ hiện tại.
- Số người cùng trả nợ.
- Độ tuổi.
- Thời hạn vay.
- Tính ổn định của thu nhập.
- Tài sản bảo đảm.
- Lịch sử tín dụng.
- Giá trị ngân hàng thẩm định.
- Chính sách của từng ngân hàng.
Nếu bạn đang có một tình huống tương tự, có thể gửi cho Thịnh Fino 4 thông tin cơ bản: thu nhập, số tiền đang vay, giá trị căn nhà dự định mua và số vốn tự có.
Thịnh Fino sẽ hỗ trợ phân tích sơ bộ dòng tiền, hướng chuẩn bị hồ sơ và kết nối nhân viên ngân hàng phù hợp. Ngân hàng là đơn vị trực tiếp thẩm định và quyết định hạn mức vay cuối cùng.