Hỏi: “Xin chào vayvonnganhang.vn. Vợ chồng tôi có một con nhỏ, đang thuê trọ tại phường Dĩ An, TP.HCM, thuộc khu vực Bình Dương cũ, giá 3,5 triệu đồng/tháng. Vợ tôi làm công nhân, lương 12 triệu. Tôi chạy xe công nghệ, còn khoảng 15 triệu mỗi tháng sau khi trừ các chi phí chạy xe.
Chúng tôi có 900 triệu, muốn mua căn nhà giá 3 tỷ và dự tính vay thêm 2,1 tỷ. Nhưng ngân hàng chỉ định giá căn nhà 1,8 tỷ vì dính quy hoạch một phần và công trình nhà chưa được ghi nhận trên sổ. Ngân hàng áp dụng tỷ lệ cho vay 80%, đã duyệt 1,44 tỷ trong 30 năm. Lãi suất cố định năm đầu 9,2%/năm, sau đó thả nổi, dự tính khoảng 13%/năm.
Vậy Ngân hàng định giá nhà thấp hơn giá mua là sao và tôi phải làm thế nào?
Đáp: Với những con số bạn đưa ra, vợ chồng bạn còn thiếu 660 triệu đồng để thanh toán tiền mua nhà, chưa tính chi phí giao dịch và tiền dự phòng. Nhưng tôi muốn cùng bạn tính thêm khoản trả hàng tháng. Bởi khi ngân hàng định giá nhà thấp hơn giá mua, xoay đủ tiền để nhận nhà mới giải quyết được một phần. Sau đó, gia đình vẫn phải trả nợ và nuôi con bằng thu nhập 27 triệu đồng mỗi tháng.
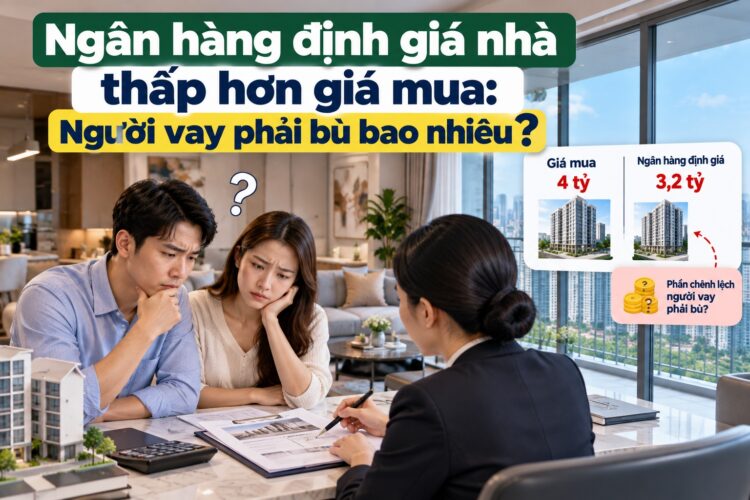
Ngân hàng định giá nhà thấp hơn giá mua thì vay được bao nhiêu?
- Điểm dễ nhầm ở đây là tỷ lệ cho vay 80% được tính trên số tiền nào.
- Với hồ sơ của bạn, ngân hàng áp dụng 80% trên giá trị thẩm định 1,8 tỷ đồng. Vì vậy, khoản vay được duyệt là:
- 1,8 tỷ × 80% = 1,44 tỷ đồng.
- Số tiền này tương đương 48% giá mua căn nhà 3 tỷ. Dù tỷ lệ cho vay nghe khá cao, số tiền thực nhận vẫn thấp hơn nhiều so với 2,1 tỷ mà hai vợ chồng dự tính.
| Khoản cần tính | Số tiền |
|---|---|
| Giá mua căn nhà | 3 tỷ đồng |
| Vốn tự có | 900 triệu đồng |
| Khoản vay dự tính ban đầu | 2,1 tỷ đồng |
| Giá trị ngân hàng thẩm định | 1,8 tỷ đồng |
| Khoản vay đã được duyệt | 1,44 tỷ đồng |
| Tiền cần bổ sung | 660 triệu đồng |
Tổng vốn ngoài khoản vay ngân hàng cần có là 1,56 tỷ đồng. Bạn đang có 900 triệu nên còn thiếu 660 triệu.
Đây cũng là lý do trước khi đặt cọc, người mua cần hỏi rõ: “Với chính căn nhà này, ngân hàng có thể cho tôi vay bao nhiêu?” Chỉ nghe mức cho vay tối đa 70–80% rồi khi Ngân hàng định giá nhà thấp hơn giá mua thì lại không đủ tiền
Vì sao nhà bán 3 tỷ nhưng chỉ được định giá 1,8 tỷ?
- Kết quả thẩm định đã nêu hai vấn đề: tài sản dính quy hoạch một phần và công trình nhà chưa được ghi nhận trên sổ.
- Người mua nhìn căn nhà đang sử dụng được, có chỗ ở cho cả gia đình. Còn việc xem xét tài sản bảo đảm cần làm rõ thêm phần diện tích bị ảnh hưởng, hồ sơ công trình và giá trị được chấp nhận khi thẩm định.
- Tuy nhiên, không thể từ hồ sơ này kết luận rằng cứ dính quy hoạch là ngân hàng giảm giá xuống một tỷ lệ cố định. Cũng không thể mặc nhiên coi nhà chưa ghi nhận trên sổ là xây dựng trái phép.
- Bạn nên đề nghị làm rõ phần nào của tài sản được tính vào giá trị 1,8 tỷ, đồng thời kiểm tra thông tin quy hoạch và hồ sơ xây dựng với cơ quan có thẩm quyền. Và chắc chắn Ngân hàng định giá nhà thấp hơn giá mua thực tế vì ngân hàng còn tính đến việc khi bạn không trả được nợ thì ngân hàng sẽ phát mãi
Vay 1,44 tỷ trong 30 năm, mỗi tháng trả bao nhiêu?
- Nếu khoản vay trả gốc đều hàng tháng, lãi tính trên dư nợ giảm dần, không có thời gian ân hạn gốc. Nếu lịch trả nợ ngân hàng duyệt theo cách khác, cần tính lại theo lịch đó.
- Thời hạn 30 năm tương đương 360 tháng. Tiền gốc hàng tháng là:
- 1,44 tỷ ÷ 360 = 4 triệu đồng/tháng.
- Năm đầu: tháng đầu trả khoảng 15,04 triệu đồng
- Với lãi suất 9,2%/năm, tiền lãi tháng đầu tạm tính:
- 1,44 tỷ × 9,2% ÷ 12 = 11,04 triệu đồng.
- Cộng 4 triệu tiền gốc, tổng phải trả khoảng 15,04 triệu đồng. Những tháng tiếp theo trong năm đầu, tiền lãi giảm dần khi dư nợ giảm.
- Thu nhập gia đình 27 triệu, trừ khoản trả tháng đầu, còn 11,96 triệu đồng trước chi phí sinh hoạt.
- Nếu đã chuyển về nhà mới và chấm dứt thuê trọ, bạn không còn trả 3,5 triệu tiền thuê. Nhưng khoản này vốn được chi từ thu nhập 27 triệu, nên không cộng thêm lần nữa vào số tiền còn lại.
- Từ năm thứ hai: nếu lãi suất lên 13% thì sao?
- Sau 12 tháng trả gốc đều, bạn đã trả được 48 triệu. Dư nợ đầu tháng 13 còn:
- 1,44 tỷ − 48 triệu = 1,392 tỷ đồng.
- Nếu lãi suất tại thời điểm đó là 13%/năm:
- Tiền lãi tháng 13: 1,392 tỷ × 13% ÷ 12 = 15,08 triệu đồng.
- Tiền gốc: 4 triệu đồng.
- Tổng gốc và lãi: 19,08 triệu đồng.
- Như vậy, gia đình còn 27 triệu − 19,08 triệu = 7,92 triệu đồng/tháng để sinh hoạt, nuôi con và dự phòng.
- Thời hạn 30 năm tương đương 360 tháng. Tiền gốc hàng tháng là:
Khoản trả nợ này đã chiếm khoảng 71% thu nhập, chưa tính nghĩa vụ trả tiền nếu phải vay thêm 660 triệu VÀ 13% là mức dùng để tính tình huống sau ưu đãi, không phải mức cố định cho những năm còn lại. Và khi ngân hàng định giá nhà thấp hơn giá mua thì bạn phải cân nhắc kỹ các vấn đề về công chứng vì một số trường hợp không công chứng được ( hoàn trả đúng giấy phép xây dựng)
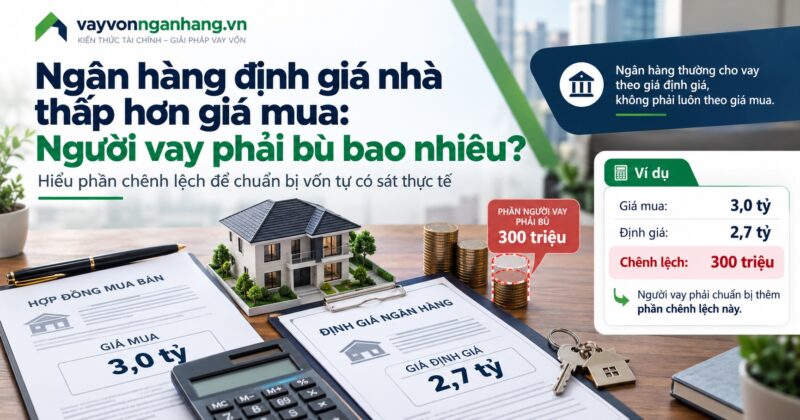
Thiếu 660 triệu, có nên vay thêm để mua cho đủ?
Hỏi: “Ngân hàng đã duyệt rồi, giờ tôi mượn người thân phần còn thiếu, mua nhà xong khỏi đóng tiền trọ thì có ổn không?”
Đáp: Cần biết khoản tiền đó được cho hay phải trả, và nếu phải trả thì trả lúc nào.
- Nếu gia đình hỗ trợ không hoàn lại, bạn giải quyết được phần thiếu khi thanh toán. Tuy vậy, khoản trả ngân hàng khoảng 19,08 triệu ở tháng 13 vẫn cần đối chiếu với chi tiêu thực tế.
- Nếu là tiền mượn, dù không tính lãi, đó vẫn là khoản nợ. Chẳng hạn, 660 triệu phải hoàn lại trong 5 năm thì riêng tiền gốc bình quân đã là 11 triệu đồng/tháng. Cộng khoản ngân hàng ở tháng 13, tổng phải trả khoảng 30,08 triệu đồng, vượt thu nhập 27 triệu trước cả tiền sinh hoạt.
- Còn nếu người thân nói “khi nào có thì trả”, hai bên vẫn nên thống nhất thời gian và cách trả. Không nên dùng một lời hứa chưa rõ để cân đối kế hoạch mua nhà kéo dài nhiều năm.
- Với các con số hiện có, tôi không khuyến nghị vay thêm 660 triệu nếu khoản vay đó phát sinh nghĩa vụ trả hàng tháng. Thu nhập chạy xe cũng cần tính đến thời gian nghỉ, sửa xe hoặc những tháng ít cuốc, thay vì mặc định tháng nào cũng còn đủ 15 triệu.
Vậy hai vợ chồng nên xử lý thế nào khi Ngân hàng định giá nhà thấp hơn giá mua
- Trước hết, hãy trao đổi lại với bên bán về giá và những vấn đề của căn nhà. Giá ngân hàng thẩm định thấp hơn là cơ sở để bạn xem xét lại giao dịch, nhưng không có nghĩa bên bán sẽ giảm đúng bằng phần chênh lệch.
- Tiếp theo, làm rõ hồ sơ công trình và phạm vi quy hoạch. Nếu có tài liệu bổ sung phù hợp, bạn có thể đề nghị ngân hàng xem xét lại. Đừng lập kế hoạch dựa trên giả định chắc chắn được nâng giá thẩm định hoặc tăng khoản vay.
- Nếu giá không thay đổi và gia đình phải vay thêm để bù tiền, nên cân nhắc căn nhà thấp giá hơn hoặc tiếp tục tích lũy. Ngay cả tổng số tiền 900 triệu cộng khoản vay 1,44 tỷ cũng chưa nên dùng hết để trả cho người bán, vì còn chi phí giao dịch và khoản dự phòng.
- Khi ngân hàng định giá nhà thấp hơn giá mua, số vốn phải chuẩn bị có thể tăng đáng kể. Với căn nhà 3 tỷ trong tình huống này, khoản vay được duyệt là 1,44 tỷ, nên hai vợ chồng có 900 triệu vẫn còn thiếu 660 triệu đồng.
- Điều cần cân nhắc thêm là khoản trả nợ: khoảng 15,04 triệu ở tháng đầu và 19,08 triệu ở tháng 13 nếu lãi suất lên 13%, theo cách trả gốc đều. Được duyệt vay chưa có nghĩa gia đình sẽ thoải mái trả nợ trong suốt 30 năm.
Nếu đang gặp tình huống tương tự, bạn có thể gửi Thịnh Fino giá mua nhà, vốn tự có, kết quả thẩm định và thu nhập sau chi phí. Thịnh Fino sẽ hỗ trợ tính phần vốn còn thiếu, xem lại dòng tiền trả nợ và hướng chuẩn bị hồ sơ trước khi bạn quyết định. Ngân hàng trực tiếp thẩm định và quyết định khoản vay.